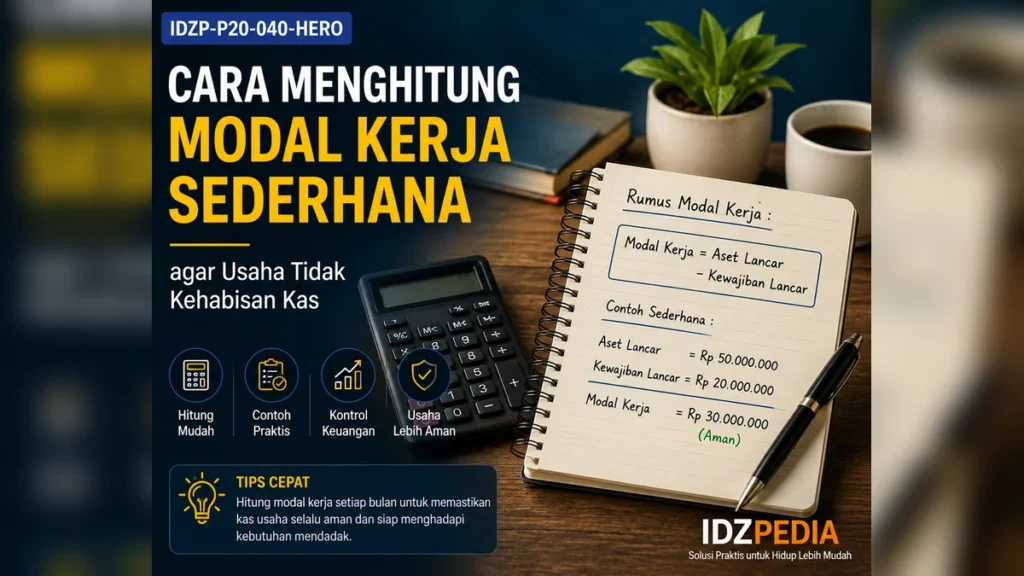
Apa yang dimaksud modal kerja?
Dalam pengelolaan sederhana, modal kerja adalah sumber dana untuk membiayai kegiatan operasional seperti membeli stok, bahan baku, membayar biaya rutin, dan menutup jarak waktu sebelum hasil penjualan diterima.
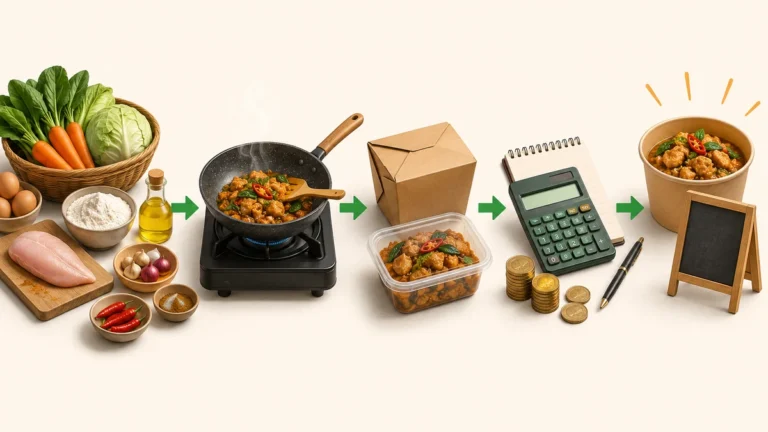
Mulai dari kebutuhan satu siklus
Hitung kebutuhan sampai usaha menerima kas kembali.
Contohnya, jika bahan dibeli hari ini, produk dibuat minggu ini, lalu baru terjual dan dibayar dalam dua minggu, usaha perlu cukup kas untuk melewati periode tersebut.
Komponen yang perlu dihitung
- Persediaan bahan atau barang.
- Biaya operasional rutin.
- Gaji atau tenaga kerja.
- Biaya distribusi.
- Piutang pelanggan.
- Kewajiban yang segera jatuh tempo.
- Cadangan operasional.
Pertimbangkan utang dagang
Jika pemasok memberi tempo, kebutuhan kas awal bisa lebih rendah karena sebagian barang belum harus dibayar saat diterima.
Namun jatuh tempo harus dicatat agar uang hasil penjualan tidak terpakai untuk kebutuhan lain ketika pembayaran pemasok tiba.
Contoh sederhana
Misalnya usaha membutuhkan:
- stok awal siklus: Rp8 juta;
- biaya operasional satu bulan: Rp5 juta;
- kas minimum/cadangan: Rp2 juta.
Total kebutuhan awal sederhana = Rp15 juta.
Jika pemasok memberi tempo Rp3 juta yang belum perlu dibayar pada awal siklus, kebutuhan kas langsung mungkin lebih rendah. Namun Rp3 juta tersebut tetap kewajiban dan harus tersedia saat jatuh tempo.
Jangan menyamakan modal kerja dengan belanja aset
Pembelian mesin, kendaraan, renovasi, atau peralatan jangka panjang adalah kebutuhan investasi/aset dan sebaiknya dipisahkan dari kebutuhan modal kerja harian.
Jika seluruh uang digunakan untuk aset, usaha bisa memiliki peralatan bagus tetapi tidak punya kas untuk membeli stok.
Buat buffer
Penjualan dapat terlambat, stok dapat bergerak lebih lambat, atau biaya mendadak muncul. Tambahkan buffer yang proporsional dengan ketidakpastian usaha.
Tidak ada satu persentase yang cocok untuk semua bisnis.
Pantau siklus kas
Semakin cepat stok terjual dan pelanggan membayar, semakin kecil uang yang tertahan. Sebaliknya, stok lambat dan piutang panjang meningkatkan kebutuhan modal kerja.
Modal kerja adalah kebutuhan operasi sebelum uang kembali
Usaha perlu membayar stok, gaji, sewa, dan biaya lain sebelum seluruh penjualan berubah menjadi kas. Semakin lama stok berputar dan piutang dibayar, semakin besar modal kerja yang dibutuhkan.
Pendekatan sederhana: kebutuhan stok rata-rata + piutang usaha + kas minimum − utang dagang yang normal. Contoh stok Rp20 juta, piutang Rp10 juta, kas minimum Rp5 juta, utang supplier Rp8 juta; kebutuhan modal kerja bersih sekitar Rp27 juta.
Hitung juga cash conversion cycle
- Hari stok: berapa lama barang tersimpan.
- Hari piutang: berapa lama pelanggan membayar.
- Hari utang: berapa lama Anda diberi waktu oleh supplier.
Menurunkan stok lambat atau mempercepat piutang sering lebih sehat daripada menambah pinjaman baru. Modal kerja bukan angka tetap; naik turun mengikuti pertumbuhan dan pola pembayaran.
Proyeksikan kebutuhan saat penjualan naik
Pertumbuhan dapat menguras kas jika stok harus dibeli sebelum pelanggan membayar. Misalnya penjualan naik 50% dan supplier tetap meminta pembayaran 7 hari, sementara pelanggan membayar 30 hari. Piutang dan stok bertambah lebih cepat daripada kas masuk.
Buat proyeksi 13 minggu yang berisi saldo awal, penerimaan, pembayaran supplier, gaji, sewa, cicilan, dan saldo akhir. Ini membantu melihat minggu mana yang berpotensi negatif sebelum masalah terjadi.
Kurangi kebutuhan sebelum mencari pinjaman
Negosiasikan tempo supplier, turunkan slow-moving inventory, minta deposit pelanggan, atau percepat invoice. Pembiayaan eksternal lebih sehat bila dipakai setelah proses internal sudah cukup efisien.
Uji angka usaha pada kasus Cara Menghitung Kebutuhan Modal Kerja Usaha Kecil
Pembahasan Cara Menghitung Kebutuhan Modal Kerja Usaha Kecil baru berguna jika angka usaha dapat dilacak kembali ke transaksi, stok, rekening, atau invoice. Mulai dari Apa yang dimaksud modal kerja? lalu cocokkan dengan bukti transaksi. Setelah itu periksa Mulai dari kebutuhan satu siklus dan tandai tiga selisih terbesar. Pada Cara Menghitung Kebutuhan Modal Kerja Usaha Kecil, jangan mengubah harga, stok, promosi, dan sistem pencatatan pada minggu yang sama karena dampak tiap keputusan menjadi sulit dibaca.
Pada tahap Komponen yang perlu dihitung, buat skenario dasar, pesimis, dan optimis. Pada Cara Menghitung Kebutuhan Modal Kerja Usaha Kecil, ubah satu variabel—misalnya volume penjualan, HPP, fee channel, hari piutang, atau nilai stok—lalu lihat efeknya pada kas dan laba. Untuk cara menghitung kebutuhan modal kerja usaha kecil, skenario membantu menunjukkan apakah masalah bersifat sementara atau memang ada pada model usaha.
Terakhir gunakan Pertimbangkan utang dagang sebagai kontrol. Rekonsiliasi hasil dengan rekening dan kas. Pada Cara Menghitung Kebutuhan Modal Kerja Usaha Kecil, jika angka laporan bagus tetapi saldo tidak mengikuti, jangan menambah asumsi; telusuri transaksi yang belum tercatat, settlement yang tertunda, atau perpindahan uang pemilik.
Keputusan yang sebaiknya dibuat setelah review
Pada Cara Menghitung Kebutuhan Modal Kerja Usaha Kecil, tutup review dengan satu tindakan terukur dan satu angka target. Kaitkan keputusan itu dengan bagian Uji angka usaha pada kasus Cara Menghitung Kebutuhan Modal Kerja Usaha Kecil. Pada Cara Menghitung Kebutuhan Modal Kerja Usaha Kecil, contohnya: menurunkan slow-moving stock 15%, mempercepat piutang tujuh hari, menjaga margin kontribusi minimum tertentu, atau memastikan seluruh transaksi harian direkonsiliasi.
Untuk cara menghitung kebutuhan modal kerja usaha kecil, evaluasi kembali setelah satu atau dua periode yang sama. Pada Cara Menghitung Kebutuhan Modal Kerja Usaha Kecil, jika indikator membaik tanpa merusak kas, margin, atau pelayanan, pertahankan perubahan. Pada Cara Menghitung Kebutuhan Modal Kerja Usaha Kecil, jika tidak, kembalilah ke data transaksi sebelum menambah tindakan baru.
Ringkasan
Kebutuhan modal kerja dihitung dari uang yang harus tersedia agar operasi berjalan sampai kas penjualan kembali masuk. Perhatikan stok, biaya rutin, piutang, utang usaha, dan cadangan; pisahkan kebutuhan ini dari pembelian aset jangka panjang.