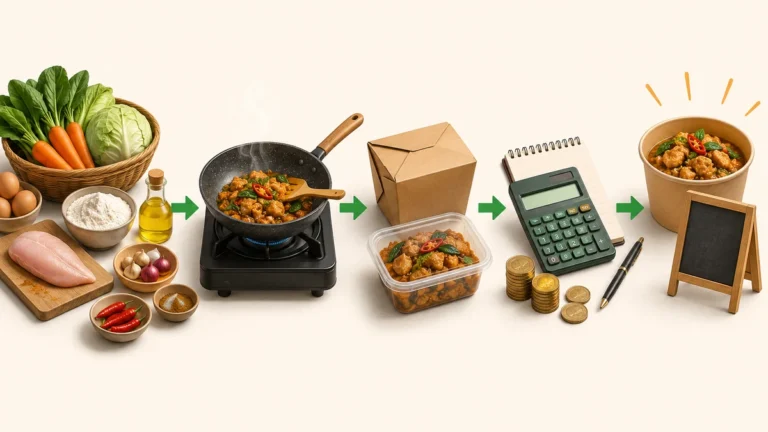
Omzet bukan laba
Omzet adalah total nilai penjualan. Dari omzet tersebut masih harus dibayar biaya barang, operasional, gaji, sewa, komisi, pajak yang relevan, cicilan, dan kebutuhan lain.
Usaha dengan omzet Rp50 juta belum tentu lebih sehat daripada usaha beromzet Rp30 juta jika marginnya jauh lebih kecil.
Cek margin produk
Mulailah dari produk yang paling banyak terjual. Hitung harga jual dikurangi biaya langsung. Jika margin terlalu tipis, volume tinggi justru dapat menambah beban kerja tanpa menghasilkan kas yang memadai.
Perhatikan diskon, komisi marketplace, gratis ongkir yang disubsidi penjual, cashback, dan produk bonus.
Cek stok yang menyerap uang
Kas dapat berubah menjadi persediaan. Saldo bank turun bukan karena uang hilang, tetapi karena terlalu banyak uang tertahan di stok yang belum terjual.
Lihat apakah pembelian stok meningkat lebih cepat daripada penjualan.
Cek piutang
Penjualan secara kredit atau pembayaran yang belum cair bisa membuat omzet tercatat tetapi uang belum masuk. Buat daftar piutang dan tanggal jatuh tempo agar tidak menganggap seluruh penjualan sebagai kas tersedia.
Pisahkan pengambilan pribadi
Pengambilan uang oleh pemilik harus dicatat. Jika kebutuhan rumah tangga dibayar langsung dari kas usaha tanpa catatan, sulit mengetahui apakah usaha benar-benar rugi atau kasnya habis karena penarikan pribadi.
Periksa biaya kecil yang berulang
Biaya transfer, langganan aplikasi, bensin, parkir, kemasan tambahan, konsumsi, biaya kurir, dan pembelian kecil dapat menjadi signifikan jika tidak dipantau.
Buat rekonsiliasi kas sederhana
Setiap akhir minggu:
- Catat saldo awal.
- Tambahkan seluruh uang masuk.
- Kurangi seluruh uang keluar.
- Bandingkan dengan saldo kas dan rekening sebenarnya.
- Telusuri selisih.
Jika angka catatan tidak sama dengan uang nyata, masalah pertama adalah pencatatan, bukan strategi penjualan.
Bedakan laba dan arus kas
Usaha dapat mencatat laba tetapi kas sedang rendah karena membeli stok, membeli aset, memberi piutang, atau membayar kewajiban lama. Karena itu, laporan laba rugi dan arus kas menjawab pertanyaan yang berbeda.
Laba di laporan dan uang tunai adalah dua hal berbeda
Omzet dapat naik sementara kas turun karena stok menumpuk, pelanggan belum membayar, cicilan utang, pembelian aset, penarikan pribadi, atau margin terlalu tipis. Karena itu cek arus kas, bukan hanya penjualan.
Buat rekonsiliasi sederhana: saldo awal kas + penerimaan pelanggan − pembelian stok − biaya operasi − cicilan − penarikan pemilik = saldo akhir. Jika angka tidak cocok dengan rekening/kas nyata, ada transaksi yang belum tercatat.
Tiga laporan mini yang cukup untuk diagnosis awal
- Daftar piutang: siapa belum bayar dan berapa hari terlambat.
- Daftar stok: nilai barang yang belum terjual.
- Arus kas mingguan: uang masuk dan keluar berdasarkan tanggal nyata.
Omzet tinggi tidak menolong bila margin rendah dan uang tertahan di stok/piutang. Fokus pada siklus kas, bukan mengejar penjualan semata.
Periksa umur stok dan umur piutang
Stok senilai Rp50 juta tidak sama dengan kas Rp50 juta. Buat aging stok: 0–30 hari, 31–60, 61–90, dan lebih dari 90 hari. Lakukan hal yang sama pada piutang. Barang dan tagihan yang terlalu lama tertahan adalah sinyal cash conversion cycle memburuk.
Jika banyak penjualan kredit, omzet tercatat saat transaksi tetapi kas baru masuk kemudian. Karena itu laporan laba bisa terlihat baik sementara rekening kosong.
Cek penarikan pemilik
Prive kecil tetapi sering sering tidak terasa. Rekap seluruh transfer ke rekening pribadi, pembayaran kartu pribadi dari kas usaha, dan pembelian yang tidak berkaitan dengan operasi. Pisahkan agar Anda tahu berapa banyak kas benar-benar dikonsumsi usaha.
Uji angka usaha pada kasus Omzet Besar tetapi Uang Usaha Selalu Habis: Cari Kebocorannya di Sini
Untuk Omzet Besar tetapi Uang Usaha Selalu Habis: Cari Kebocorannya di Sini, jadikan satu periode—misalnya empat minggu—sebagai baseline sebelum mengubah keputusan. Mulai dari Omzet bukan laba lalu cocokkan dengan bukti transaksi. Setelah itu periksa Cek margin produk dan tandai tiga selisih terbesar. Pada Omzet Besar tetapi Uang Usaha Selalu Habis, jangan mengubah harga, stok, promosi, dan sistem pencatatan pada minggu yang sama karena dampak tiap keputusan menjadi sulit dibaca.
Pada tahap Cek stok yang menyerap uang, buat skenario dasar, pesimis, dan optimis. Pada Omzet Besar tetapi Uang Usaha Selalu Habis, ubah satu variabel—misalnya volume penjualan, HPP, fee channel, hari piutang, atau nilai stok—lalu lihat efeknya pada kas dan laba. Untuk omzet besar tetapi uang usaha selalu habis: cari kebocorannya di sini, skenario membantu menunjukkan apakah masalah bersifat sementara atau memang ada pada model usaha.
Terakhir gunakan Cek piutang sebagai kontrol. Rekonsiliasi hasil dengan rekening dan kas. Pada Omzet Besar tetapi Uang Usaha Selalu Habis, jika angka laporan bagus tetapi saldo tidak mengikuti, jangan menambah asumsi; telusuri transaksi yang belum tercatat, settlement yang tertunda, atau perpindahan uang pemilik.
Keputusan yang sebaiknya dibuat setelah review
Pada Omzet Besar tetapi Uang Usaha Selalu Habis: Cari Kebocorannya di Sini, tutup review dengan satu tindakan terukur dan satu angka target. Kaitkan keputusan itu dengan bagian Uji angka usaha pada kasus Omzet Besar tetapi Uang Usaha Selalu Habis: Cari Kebocorannya di Sini. Pada Omzet Besar tetapi Uang Usaha Selalu Habis, contohnya: menurunkan slow-moving stock 15%, mempercepat piutang tujuh hari, menjaga margin kontribusi minimum tertentu, atau memastikan seluruh transaksi harian direkonsiliasi.
Untuk omzet besar tetapi uang usaha selalu habis: cari kebocorannya di sini, evaluasi kembali setelah satu atau dua periode yang sama. Pada Omzet Besar tetapi Uang Usaha Selalu Habis, jika indikator membaik tanpa merusak kas, margin, atau pelayanan, pertahankan perubahan. Pada Omzet Besar tetapi Uang Usaha Selalu Habis, jika tidak, kembalilah ke data transaksi sebelum menambah tindakan baru.
Ringkasan
Ketika omzet besar tetapi uang cepat habis, jangan langsung mencari cara menambah penjualan. Periksa margin, stok, piutang, pengambilan pribadi, cicilan, dan biaya berulang. Tujuannya menemukan ke mana uang bergerak setelah penjualan terjadi.