Hitung ulang barang fisik
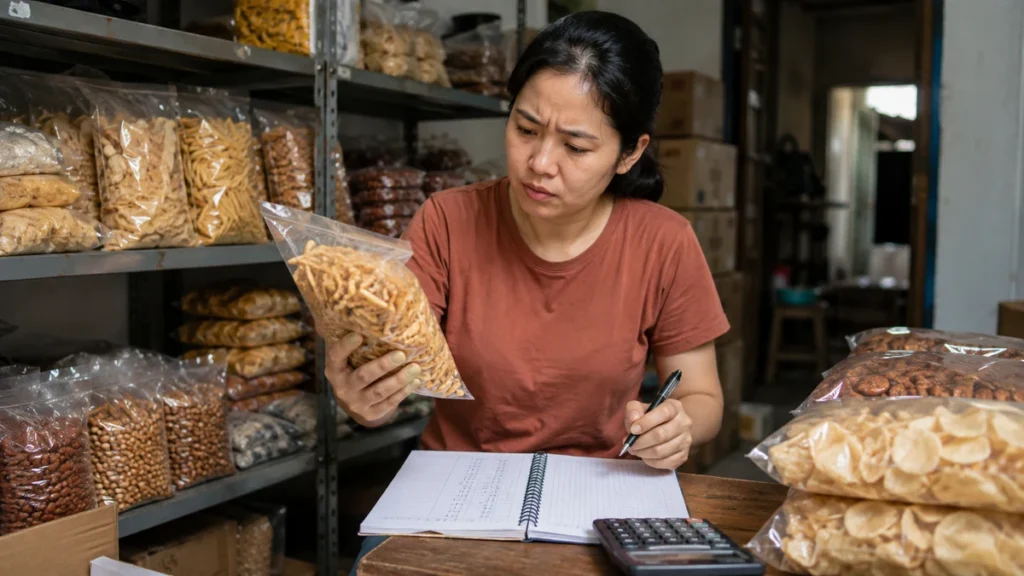
Lakukan hitung ulang pada produk yang selisih. Pastikan satuan konsisten: pcs, box, lusin, kilogram, atau ukuran lainnya.
Pisahkan barang rusak, retur, barang titipan, dan stok yang sudah dipesan pelanggan tetapi belum dikirim.
Tentukan titik awal yang terpercaya
Cari hasil stok opname atau saldo awal terakhir yang diyakini benar. Dari titik tersebut, telusuri:
stok awal + barang masuk − barang keluar ± penyesuaian = stok seharusnya
Bandingkan dengan jumlah fisik.
Periksa transaksi masuk
Pastikan pembelian benar-benar sudah diterima dengan jumlah yang sama seperti nota. Kadang pesanan tercatat penuh tetapi pemasok mengirim sebagian, atau sebaliknya barang datang tetapi belum dimasukkan.
Periksa transaksi keluar
Cari penjualan yang belum tercatat, salah jumlah, pembatalan, retur pelanggan, produk bonus, sampel, pemakaian internal, dan barang rusak.
Barang yang keluar tanpa transaksi merupakan sumber selisih yang umum.
Perhatikan waktu pencatatan
Selisih dapat muncul jika hitung fisik dilakukan ketika transaksi masih berjalan. Tentukan waktu cut-off: setelah jam tertentu, semua transaksi sebelum waktu itu harus sudah masuk sebelum stok dibandingkan.
Batasi akses penyesuaian stok
Jika banyak orang dapat mengubah angka stok tanpa catatan alasan, sulit mengetahui sumber masalah. Setiap penyesuaian sebaiknya memiliki tanggal, jumlah, alasan, dan pengguna yang melakukan.
Buat stock opname rutin
Produk cepat bergerak dapat dihitung lebih sering daripada barang lambat. Tidak semua stok harus selalu dihitung sekaligus; cycle count per kelompok dapat lebih ringan untuk usaha kecil.
Jangan langsung menyalahkan pencurian
Kehilangan barang memang mungkin terjadi, tetapi selisih juga sangat sering berasal dari pencatatan, satuan, retur, barang rusak, atau transaksi yang terlambat masuk. Telusuri data sebelum mengambil kesimpulan.
Selisih stok harus dipisah berdasarkan jenisnya
Stok kurang bisa berasal dari penjualan tidak tercatat, barang rusak, konsumsi internal, salah satuan, theft, atau penerimaan barang yang salah. Stok lebih bisa berasal dari pembelian belum dicatat, retur pelanggan, atau kesalahan input pengeluaran.
Lakukan cycle count pada kelompok kecil bernilai tinggi daripada menunggu stock opname besar. Bandingkan stok fisik, kartu stok, invoice pembelian, dan transaksi penjualan pada rentang tanggal yang sama.
Gunakan kode alasan untuk setiap adjustment
- RUSAK
- RETUR
- PEMAKAIAN INTERNAL
- SELISIH OPNAME
- SALAH INPUT
Jika semua selisih hanya dicatat “adjustment”, Anda tidak akan pernah melihat pola penyebab. Rekap kode alasan per bulan untuk mencari kebocoran yang berulang.
Gunakan metode ABC untuk frekuensi hitung
Barang kategori A bernilai tinggi atau cepat bergerak dihitung lebih sering, misalnya mingguan. Kategori B bisa bulanan, kategori C lebih jarang. Dengan begitu tim fokus pada item yang paling besar dampaknya terhadap uang dan pelayanan pelanggan.
Setiap selisih harus punya alasan dan orang yang menyetujui adjustment. Jangan membiarkan staf langsung mengubah angka sistem agar sama dengan fisik tanpa jejak audit.
Telusuri mundur dari transaksi terakhir
Ambil item yang selisihnya paling besar lalu periksa penerimaan, transfer antar lokasi, penjualan, retur, dan waste sejak stock count terakhir yang benar. Satu pola yang ditemukan pada item bernilai tinggi sering mengungkap masalah proses yang juga memengaruhi item lain.
Uji angka usaha pada kasus Stok Barang Tidak Cocok dengan Catatan: Cara Menemukan Sumber Selisih
Pada Stok Barang Tidak Cocok dengan Catatan: Cara Menemukan Sumber Selisih, hindari keputusan dari satu hari yang ekstrem; gunakan data yang cukup panjang untuk melihat pola. Mulai dari Hitung ulang barang fisik lalu cocokkan dengan bukti transaksi. Setelah itu periksa Tentukan titik awal yang terpercaya dan tandai tiga selisih terbesar. Pada Stok Barang Tidak Cocok dengan Catatan, jangan mengubah harga, stok, promosi, dan sistem pencatatan pada minggu yang sama karena dampak tiap keputusan menjadi sulit dibaca.
Pada tahap Periksa transaksi masuk, buat skenario dasar, pesimis, dan optimis. Pada Stok Barang Tidak Cocok dengan Catatan, ubah satu variabel—misalnya volume penjualan, HPP, fee channel, hari piutang, atau nilai stok—lalu lihat efeknya pada kas dan laba. Untuk stok barang tidak cocok dengan catatan: cara menemukan sumber selisih, skenario membantu menunjukkan apakah masalah bersifat sementara atau memang ada pada model usaha.
Terakhir gunakan Periksa transaksi keluar sebagai kontrol. Rekonsiliasi hasil dengan rekening dan kas. Pada Stok Barang Tidak Cocok dengan Catatan, jika angka laporan bagus tetapi saldo tidak mengikuti, jangan menambah asumsi; telusuri transaksi yang belum tercatat, settlement yang tertunda, atau perpindahan uang pemilik.
Keputusan yang sebaiknya dibuat setelah review
Pada Stok Barang Tidak Cocok dengan Catatan: Cara Menemukan Sumber Selisih, tutup review dengan satu tindakan terukur dan satu angka target. Kaitkan keputusan itu dengan bagian Uji angka usaha pada kasus Stok Barang Tidak Cocok dengan Catatan: Cara Menemukan Sumber Selisih. Pada Stok Barang Tidak Cocok dengan Catatan, contohnya: menurunkan slow-moving stock 15%, mempercepat piutang tujuh hari, menjaga margin kontribusi minimum tertentu, atau memastikan seluruh transaksi harian direkonsiliasi.
Untuk stok barang tidak cocok dengan catatan: cara menemukan sumber selisih, evaluasi kembali setelah satu atau dua periode yang sama. Pada Stok Barang Tidak Cocok dengan Catatan, jika indikator membaik tanpa merusak kas, margin, atau pelayanan, pertahankan perubahan. Pada Stok Barang Tidak Cocok dengan Catatan, jika tidak, kembalilah ke data transaksi sebelum menambah tindakan baru.
Ringkasan
Ketika stok tidak cocok, hitung ulang fisik, gunakan titik awal yang terpercaya, lalu rekonsiliasi seluruh barang masuk dan keluar. Setelah sumber selisih ditemukan, buat penyesuaian dengan alasan yang terdokumentasi.