Omzet
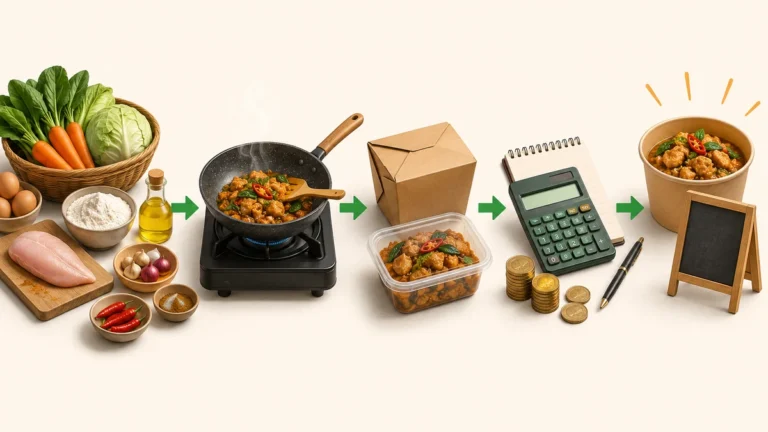
Omzet adalah total nilai penjualan dalam periode tertentu sebelum dikurangi biaya.
Jika terjual 1.000 produk dengan harga rata-rata Rp20.000, omzet adalah Rp20.000.000.
Laba kotor
Laba kotor secara sederhana adalah:
Penjualan − HPP
Jika omzet Rp20 juta dan HPP produk yang terjual Rp12 juta, laba kotor Rp8 juta.
Laba kotor menunjukkan berapa banyak nilai yang tersisa setelah biaya produk terjual, tetapi belum memperhitungkan seluruh biaya menjalankan usaha.
Laba bersih
Laba bersih memperhitungkan biaya operasional dan beban lain yang relevan setelah laba kotor.
Misalnya dari laba kotor Rp8 juta, usaha membayar sewa, tenaga kerja, listrik, promosi, software, dan biaya lain total Rp5 juta. Secara sederhana tersisa Rp3 juta sebelum mempertimbangkan unsur lain sesuai pembukuan usaha.
Mengapa omzet bisa naik tetapi laba turun?
Beberapa kemungkinan:
- produk yang laku memiliki margin lebih kecil;
- diskon meningkat;
- biaya bahan naik;
- biaya platform meningkat;
- biaya operasional bertambah;
- produk dengan margin tinggi justru turun penjualannya.
Karena itu, kenaikan omzet harus dibaca bersama margin dan laba.
Jangan campur laba dengan kas
Laba adalah hasil perhitungan pendapatan dan biaya. Kas adalah uang yang tersedia. Usaha dapat mencatat laba tetapi kas kecil karena membeli persediaan atau memiliki piutang.
Angka apa yang harus dipantau?
Untuk usaha kecil, minimal pantau:
- omzet;
- HPP;
- laba kotor;
- biaya operasional;
- laba bersih;
- saldo kas;
- piutang dan utang bila ada.
Gunakan satu contoh angka supaya istilah tidak tertukar
Misalkan penjualan bulan ini Rp100 juta. Biaya langsung barang/HPP Rp60 juta. Omzet = Rp100 juta; laba kotor = Rp40 juta. Jika biaya sewa, gaji, listrik, marketing, dan administrasi total Rp25 juta, laba operasi sebelum komponen lain menjadi Rp15 juta. Setelah biaya/pendapatan lain dan pajak sesuai kondisi usaha, barulah sampai pada laba bersih.
Karena itu omzet besar tidak sama dengan usaha untung besar. Margin kotor 40% juga bukan laba bersih 40%.
Angka mana yang dipakai untuk keputusan?
- Omzet: melihat skala penjualan.
- Gross margin: menilai harga dan biaya langsung produk.
- Operating profit: menilai efisiensi operasi.
- Net profit: melihat hasil akhir setelah seluruh komponen.
Bandingkan persentase, bukan hanya rupiah, agar bulan dengan omzet berbeda tetap dapat dibandingkan.
Gunakan margin untuk membandingkan bulan
Omzet Rp100 juta dengan laba kotor Rp40 juta berarti gross margin 40%. Bulan berikutnya omzet Rp150 juta tetapi laba kotor Rp45 juta berarti gross margin turun menjadi 30%. Penjualan naik, tetapi setiap rupiah penjualan menghasilkan lebih sedikit laba kotor.
Net margin dihitung laba bersih ÷ omzet. Jika net margin negatif, usaha rugi walau omzet tinggi. Karena itu pemilik perlu melihat nominal dan persentase bersama-sama.
Jaga definisi biaya konsisten
Jangan memasukkan gaji produksi ke HPP bulan ini lalu memindahkannya ke biaya operasi bulan berikutnya tanpa alasan. Perubahan klasifikasi membuat tren sulit dibaca. Pilih kebijakan sederhana dan gunakan konsisten.
Uji angka usaha pada kasus Perbedaan Omzet, Laba Kotor, dan Laba Bersih pada Usaha Kecil
Untuk Perbedaan Omzet, Laba Kotor, dan Laba Bersih pada Usaha Kecil, jadikan satu periode—misalnya empat minggu—sebagai baseline sebelum mengubah keputusan. Mulai dari Omzet lalu cocokkan dengan bukti transaksi. Setelah itu periksa Laba kotor dan tandai tiga selisih terbesar. Pada Perbedaan Omzet, Laba Kotor, dan Laba Bersih pada Usaha Kecil, jangan mengubah harga, stok, promosi, dan sistem pencatatan pada minggu yang sama karena dampak tiap keputusan menjadi sulit dibaca.
Pada tahap Laba bersih, buat skenario dasar, pesimis, dan optimis. Pada Perbedaan Omzet, Laba Kotor, dan Laba Bersih pada Usaha Kecil, ubah satu variabel—misalnya volume penjualan, HPP, fee channel, hari piutang, atau nilai stok—lalu lihat efeknya pada kas dan laba. Untuk perbedaan omzet, laba kotor, dan laba bersih pada usaha kecil, skenario membantu menunjukkan apakah masalah bersifat sementara atau memang ada pada model usaha.
Terakhir gunakan Mengapa omzet bisa naik tetapi laba turun? sebagai kontrol. Rekonsiliasi hasil dengan rekening dan kas. Pada Perbedaan Omzet, Laba Kotor, dan Laba Bersih pada Usaha Kecil, jika angka laporan bagus tetapi saldo tidak mengikuti, jangan menambah asumsi; telusuri transaksi yang belum tercatat, settlement yang tertunda, atau perpindahan uang pemilik.
Keputusan yang sebaiknya dibuat setelah review
Pada Perbedaan Omzet, Laba Kotor, dan Laba Bersih pada Usaha Kecil, tutup review dengan satu tindakan terukur dan satu angka target. Kaitkan keputusan itu dengan bagian Uji angka usaha pada kasus Perbedaan Omzet, Laba Kotor, dan Laba Bersih pada Usaha Kecil. Pada Perbedaan Omzet, Laba Kotor, dan Laba Bersih pada Usaha Kecil, contohnya: menurunkan slow-moving stock 15%, mempercepat piutang tujuh hari, menjaga margin kontribusi minimum tertentu, atau memastikan seluruh transaksi harian direkonsiliasi.
Untuk perbedaan omzet, laba kotor, dan laba bersih pada usaha kecil, evaluasi kembali setelah satu atau dua periode yang sama. Pada Perbedaan Omzet, Laba Kotor, dan Laba Bersih pada Usaha Kecil, jika indikator membaik tanpa merusak kas, margin, atau pelayanan, pertahankan perubahan. Pada Perbedaan Omzet, Laba Kotor, dan Laba Bersih pada Usaha Kecil, jika tidak, kembalilah ke data transaksi sebelum menambah tindakan baru.
Ringkasan
Omzet menjawab “berapa penjualan”, laba kotor menjawab “berapa yang tersisa setelah biaya produk”, dan laba bersih menunjukkan hasil setelah biaya usaha diperhitungkan. Ketiganya harus dibaca bersama.