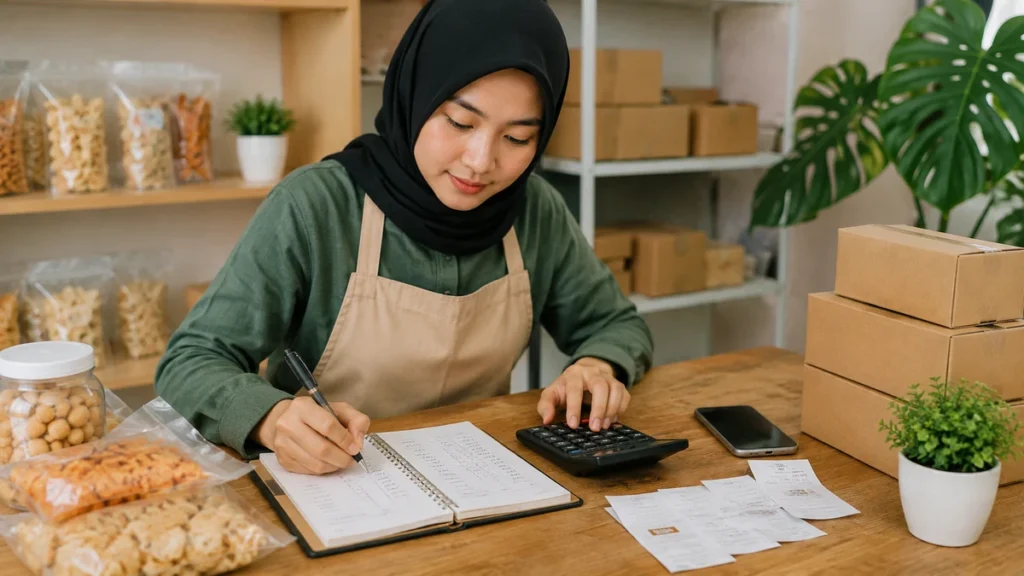
Data minimum per transaksi
Catat:
- tanggal;
- nomor transaksi;
- produk;
- jumlah;
- harga jual;
- diskon;
- nilai transaksi;
- metode pembayaran;
- catatan jika ada retur atau pembatalan.
Jika marketplace sudah menyediakan laporan, data tersebut dapat direkap daripada ditulis ulang satu per satu, selama formatnya konsisten.
Pisahkan penjualan dan uang masuk lain
Tambahan modal pemilik, pinjaman, refund pemasok, atau transfer antarrekening bukan penjualan. Jika semuanya dimasukkan ke kolom omzet, laporan akan menyesatkan.
Catat diskon secara terpisah
Harga normal dan diskon sebaiknya terlihat. Dengan begitu, Anda bisa mengetahui apakah omzet diperoleh karena penjualan sehat atau terlalu banyak promosi.
Cocokkan dengan metode pembayaran
Kelompokkan tunai, transfer bank, QR, marketplace, dan metode lain. Pada akhir hari, bandingkan nilai transaksi dengan uang yang benar-benar diterima atau masih dalam proses settlement.
Lakukan penutupan harian
Pada akhir hari:
- jumlahkan transaksi;
- hitung penjualan kotor;
- kurangi pembatalan/refund sesuai pencatatan;
- bandingkan kas tunai;
- bandingkan transaksi non-tunai;
- catat selisih jika ada.
Jangan menunggu akhir bulan untuk mencari selisih transaksi harian.
Buat rekap mingguan dan bulanan
Catatan harian menjadi lebih berguna ketika direkap. Lihat produk terlaris, hari paling ramai, rata-rata transaksi, diskon, dan tren penjualan.
Simpan bukti seperlunya
Nota pemasok berbeda dari catatan penjualan, tetapi bukti pembayaran, invoice, dan laporan platform sebaiknya disimpan dengan struktur yang mudah ditemukan jika angka perlu ditelusuri.
Catatan harian cukup memiliki kolom yang benar
Minimal catat tanggal, nomor transaksi, produk, qty, harga jual, diskon, metode pembayaran, dan total bersih diterima. Jika ada marketplace, tambahkan fee dan settlement date karena uang masuk ke rekening bisa berbeda tanggal dari penjualan.
Di akhir hari, cocokkan total cash menurut catatan dengan uang fisik, lalu cocokkan QRIS/transfer dengan notifikasi atau settlement. Selisih kecil yang dicari setiap hari jauh lebih mudah ditemukan daripada selisih besar di akhir bulan.
Jangan campur pencatatan penjualan dan laba
- Penjualan mencatat transaksi pelanggan.
- HPP dihitung terpisah dari stok/bahan.
- Pengeluaran operasional punya catatan sendiri.
- Prive pemilik bukan penjualan negatif.
Setelah satu bulan, rekap penjualan per produk dan per channel untuk melihat produk yang benar-benar menggerakkan omzet.
Rekonsiliasi berdasarkan metode pembayaran
Pisahkan cash, transfer, QRIS, marketplace, dan kartu. Total transaksi belum tentu sama dengan saldo rekening hari itu karena settlement bisa H+1 atau dipotong fee. Catat gross sales dan net settlement agar perbedaan dapat dijelaskan.
Untuk cash, hitung opening cash, tambah penerimaan tunai, kurangi pengeluaran tunai yang sah, lalu bandingkan dengan uang fisik. Selisih harus dicatat pada hari yang sama.
Gunakan data untuk keputusan produk
Setelah beberapa minggu, rekap qty dan omzet per SKU. Produk dengan omzet tinggi tetapi margin rendah perlu dibedakan dari produk dengan volume sedang tetapi kontribusi besar. Catatan harian menjadi berguna ketika bisa menjawab keputusan semacam itu.
Uji angka usaha pada kasus Cara Membuat Catatan Penjualan Harian yang Mudah Dipakai Usaha Kecil
Untuk Cara Membuat Catatan Penjualan Harian yang Mudah Dipakai Usaha Kecil, jadikan satu periode—misalnya empat minggu—sebagai baseline sebelum mengubah keputusan. Mulai dari Data minimum per transaksi lalu cocokkan dengan bukti transaksi. Setelah itu periksa Pisahkan penjualan dan uang masuk lain dan tandai tiga selisih terbesar. Pada Cara Membuat Catatan Penjualan Harian yang Mudah Dipakai Usaha Kecil, jangan mengubah harga, stok, promosi, dan sistem pencatatan pada minggu yang sama karena dampak tiap keputusan menjadi sulit dibaca.
Pada tahap Catat diskon secara terpisah, buat skenario dasar, pesimis, dan optimis. Pada Cara Membuat Catatan Penjualan Harian yang Mudah Dipakai Usaha Kecil, ubah satu variabel—misalnya volume penjualan, HPP, fee channel, hari piutang, atau nilai stok—lalu lihat efeknya pada kas dan laba. Untuk cara membuat catatan penjualan harian yang mudah dipakai usaha kecil, skenario membantu menunjukkan apakah masalah bersifat sementara atau memang ada pada model usaha.
Terakhir gunakan Cocokkan dengan metode pembayaran sebagai kontrol. Rekonsiliasi hasil dengan rekening dan kas. Pada Cara Membuat Catatan Penjualan Harian yang Mudah Dipakai Usaha Kecil, jika angka laporan bagus tetapi saldo tidak mengikuti, jangan menambah asumsi; telusuri transaksi yang belum tercatat, settlement yang tertunda, atau perpindahan uang pemilik.
Keputusan yang sebaiknya dibuat setelah review
Pada Cara Membuat Catatan Penjualan Harian yang Mudah Dipakai Usaha Kecil, tutup review dengan satu tindakan terukur dan satu angka target. Kaitkan keputusan itu dengan bagian Uji angka usaha pada kasus Cara Membuat Catatan Penjualan Harian yang Mudah Dipakai Usaha Kecil. Pada Cara Membuat Catatan Penjualan Harian yang Mudah Dipakai Usaha Kecil, contohnya: menurunkan slow-moving stock 15%, mempercepat piutang tujuh hari, menjaga margin kontribusi minimum tertentu, atau memastikan seluruh transaksi harian direkonsiliasi.
Untuk cara membuat catatan penjualan harian yang mudah dipakai usaha kecil, evaluasi kembali setelah satu atau dua periode yang sama. Pada Cara Membuat Catatan Penjualan Harian yang Mudah Dipakai Usaha Kecil, jika indikator membaik tanpa merusak kas, margin, atau pelayanan, pertahankan perubahan. Pada Cara Membuat Catatan Penjualan Harian yang Mudah Dipakai Usaha Kecil, jika tidak, kembalilah ke data transaksi sebelum menambah tindakan baru.
Ringkasan
Catatan penjualan yang baik harus cukup sederhana untuk digunakan setiap hari. Pisahkan penjualan dari modal, catat diskon dan metode pembayaran, lalu cocokkan hasilnya dengan uang yang benar-benar diterima.